Domain jdee.de kaufen?
Wir ziehen mit dem Projekt
jdee.de um.
Sind Sie am Kauf der Domain
jdee.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jdee.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die traditionellen Bankdienstleistungen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität sind. Gleichzeitig kann sie jedoch auch die Finanzinclusion fördern, da sie Menschen ohne Zugang zu traditionellen Bankdienstleistungen den Zugang zu Finanztransaktionen ermöglicht. Traditionelle Bankdienstleistungen könnten durch die Verbreitung digitaler Zahlungen beeinflusst werden, da sich das Kundenverhalten ändert und die Nachfrage nach digitalen Dienstleistungen steigt. Es ist wichtig, dass Regierungen und Unternehmen Maßnahmen ergreifen, um die Sicherheit digitaler Zahlungen zu gewährleisten und gleichzeitig die Finanzinclusion zu fördern. **
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen kann zu einer erhöhten Gefahr für die Sicherheit persönlicher Daten führen, da Cyberkriminelle verstärkt versuchen könnten, diese sensiblen Informationen zu stehlen. Gleichzeitig kann die Digitalisierung von Zahlungen jedoch auch zu einer größeren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun die Möglichkeit haben, am digitalen Zahlungsverkehr teilzunehmen. Insgesamt kann die Verbreitung digitaler Zahlungen die Wirtschaft ankurbeln, indem sie Transaktionen effizienter und kostengünstiger macht und den Zugang zu Finanzdienstleistungen für eine breitere Bevölkerungsschicht ermöglicht. Dennoch ist es wichtig, die Sicherheitsaspekte im Auge zu behalten und angemessene Sch **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Alecto Verbindungspunkt für Zigbee-Sensoren zum Netzwerk / InternetEine zentrale Steuereinheit und Verbindungszentrale für Ihr intelligentes Haus. Machen Sie Ihr Zuhause zum Smart-Home mit der Alecto SMART-BRIDGE10. Alle vorhandenen Zigbee-Sensoren können mit der SMART-BRIDGE10 verbunden und gesteuert werden. Diese Alec35,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
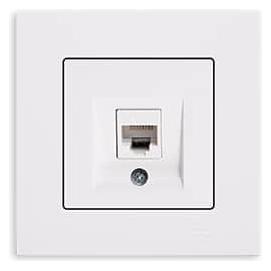
Günsan Eqona Datenbuchse RJ45 CAT6 Internet Netzwerk Unterputz Weiß.product-tables{width:100%;max-width:620px;border-collapse:collapse;margin:0 0 18px;table-layout:fixed}.product-tables td{padding:5px 7px;border:1px solid #ccc;vertical-align:top;word-break:break-word;overflow-wrap:anywhere}.product-tables td:first-child{width:42%;background:#e6e6e6}.product-tables td:last-child{width:58%}@media(max-width:600px){.product-tables{width:100%!important;max-width:100%!important}.product-tables td{padding:4px 5px!important;font-size:13px}} Günsan Eqona Datenbuchse RJ45 CAT6 Unterputz Weiß Die Günsan Eqona Datenbuchse RJ45 CAT6 ist eine praktische Lösung für die Integration eines Netzwerkanschlusses in das moderne Eqona Schalterprogramm. Die Unterputzausführung ermöglicht eine platzsparende und optisch saubere Installation. Die weiße Kunststoffausführung fügt sich harmonisch in Wohn- und Arbeitsbereiche ein und lässt sich mit weiteren Schaltern, Steckdosen und Anschlüssen der Günsan Eqona Serie kombinieren. TECHNISCHE DATEN Hersteller Günsan Serie Eqona Hersteller-Artikelnummer 01401100100169 EAN 8697372074429 Produktart Datenbuchse Anschlussart RJ45 Kategorie CAT6 Montageart Unterputz Material Kunststoff Farbe Weiß ABMESSUNGEN Breite 82 mm Höhe 82 mm Tiefe 41 mm Gesamtmaße 82 × 82 × 41 mm KOMPATIBILITÄT Netzwerkstandard CAT6 Anschluss RJ45 Montage Unterputz Schalterprogramm Günsan Eqona EINSATZBEREICHE Wohnräume Arbeitszimmer und Homeoffice Büros und Gewerberäume Netzwerkverkabelungen Neuinstallationen Renovierungen und Modernisierungen BESONDERE FUNKTIONEN RJ45-Netzwerkanschluss CAT6-Ausführung Unterputzmontage Weiße Oberfläche Passend zum Günsan Eqona Schalterprogramm HINWEISE Die Datenbuchse ist für die feste Installation in einer Unterputzdose vorgesehen. Der Anschluss sollte fachgerecht entsprechend der verwendeten Netzwerkverkabelung erfolgen. BEWERTUNG DURCH UNSERE EXPERTEN Die Günsan Eqona RJ45 CAT6 Datenbuchse ist eine passende Lösung für eine moderne und einheitliche Netzwerkverkabelung. Durch die kompakte Bauform von 82 × 82 × 41 mm lässt sie sich optisch harmonisch in das Eqona Schalterprogramm integrieren.6,43 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die traditionellen Bankdienstleistungen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität sind. Gleichzeitig kann sie jedoch auch die Finanzinclusion fördern, da sie Menschen ohne Zugang zu traditionellen Bankdienstleistungen den Zugang zu Finanztransaktionen ermöglicht. Traditionelle Bankdienstleistungen könnten durch die Verbreitung digitaler Zahlungen beeinflusst werden, da sich das Kundenverhalten ändert und die Nachfrage nach digitalen Dienstleistungen steigt. Es ist wichtig, dass Regierungen und Unternehmen Maßnahmen ergreifen, um die Sicherheit digitaler Zahlungen zu gewährleisten und gleichzeitig die Finanzinclusion zu fördern. **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen kann zu einer erhöhten Gefahr für die Sicherheit persönlicher Daten führen, da Cyberkriminelle verstärkt versuchen könnten, diese sensiblen Informationen zu stehlen. Gleichzeitig kann die Digitalisierung von Zahlungen jedoch auch zu einer größeren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun die Möglichkeit haben, am digitalen Zahlungsverkehr teilzunehmen. Insgesamt kann die Verbreitung digitaler Zahlungen die Wirtschaft ankurbeln, indem sie Transaktionen effizienter und kostengünstiger macht und den Zugang zu Finanzdienstleistungen für eine breitere Bevölkerungsschicht ermöglicht. Dennoch ist es wichtig, die Sicherheitsaspekte im Auge zu behalten und angemessene Sch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.